
Impostos ao comprar casa em Portugal: guia prático para 2026
A estes somam-se escritura, registo predial e comissões bancárias, quase todos exigidos com comprovativo no próprio dia da escritura. Nenhuma destas parcelas costuma ser financiável pelo banco, por isso convém tê-las em dinheiro disponível antes de assinar qualquer contrato.
Em resumo:
- O IMT incide sobre o maior valor entre o preço de compra e o valor patrimonial tributário, com taxas que variam por escalão e destino do imóvel.
- Os custos de escritura, registo e comissões bancárias não são geralmente financiáveis e devem ser reservados em dinheiro à parte do valor do imóvel.
- A pagar, após a compra, há o IMI proporcional ao período do ano em que é proprietário e, em casos específicos, o AIMI, dependendo do património total.
- Comprar por leilão ou imóveis com encargos anteriores requer cuidado adicional com dívidas pendentes e necessidade de confirmação de registos limpos.
- Os benefícios fiscais, como o IMT Jovem ou deduções de juros, aplicam-se apenas a situações específicas e dentro dos limites legais estabelecidos.
Índice
- Impostos comprar casa: como funciona o IMT
- Imposto do Selo na compra e no crédito habitação
- Quanto custam a escritura, o registo e as comissões bancárias
- IMI e AIMI: o que paga depois de ter as chaves
- IMT Jovem e regras de isenção que pode aproveitar
- Como preparar pagamentos e documentos antes da escritura
- Comprar em leilão ou imóveis antigos: cuidado com encargos escondidos
- Impacto fiscal segundo o perfil do comprador
- O que fazer depois da escritura: obrigações declarativas
- Juros do crédito habitação: pode deduzir no IRS?
- Perspetiva do autor: recomendações práticas da Golden Line
- Onde confirmar tabelas e simular custos antes de comprar
- Fontes
- Perguntas frequentes
Impostos comprar casa: como funciona o IMT
O Imposto Municipal sobre as Transmissões Onerosas de Imóveis, ou IMT, é o maior custo fiscal isolado na compra de habitação. Incide sobre o valor mais alto entre o preço de compra e o Valor Patrimonial Tributário (VPT) do imóvel, nunca sobre o menor dos dois. Se pagar 250.000€ por uma casa cujo VPT é 270.000€, o IMT calcula-se sobre 270.000€.
O cálculo segue uma fórmula simples: taxa marginal da tabela × base de incidência, menos uma parcela a abater que evita saltos abruptos entre escalões. As tabelas de IMT em 2026 organizam-se por escalões progressivos, com taxas diferentes para habitação própria e permanente e para habitação secundária ou arrendamento, e são actualizadas anualmente pela Autoridade Tributária.
Pontos que costumam gerar confusão:
- A taxa aplica-se por escalão, não sobre o valor total: só a fracção que excede cada limiar paga a taxa superior.
- Imóveis destinados a habitação própria e permanente têm tabelas mais favoráveis do que segundas habitações ou imóveis para arrendamento.
- Compradores não residentes fiscais em Portugal pagam uma taxa fixa de 7,5% sobre imóveis habitacionais, sem beneficiar das tabelas progressivas.
- O comprovativo de pagamento do IMT é exigido pelo notário ou pelo balcão Casa Pronta no momento da escritura, sem excepção.
O Portal das Finanças confirma esta regra do maior valor e disponibiliza o simulador oficial para gerar a guia de pagamento antes da escritura. Vale sempre a pena confirmar o VPT atualizado da casa junto das Finanças, porque um VPT desatualizado pode alterar significativamente a conta final.
Imposto do Selo na compra e no crédito habitação
Não há escalões nem tabelas progressivas aqui, o que o torna o cálculo mais simples de toda a operação.
Dica profissional: Peça ao banco o valor exacto do capital a financiar antes de calcular o selo do crédito. Muitos compradores calculam sobre o preço da casa e esquecem que o selo incide sobre o montante do empréstimo, não sobre o valor do imóvel.
Este imposto é liquidado em simultâneo com o IMT, pelo mesmo comprovativo, o que simplifica a logística no dia da escritura:
- Selo da aquisição: 0,8% sobre preço ou VPT, o que for maior.
- Selo do crédito (prazo ≥5 anos): 0,6% sobre o capital financiado.
- Ambos exigem guia paga antes ou no dia da escritura, conforme indica o Portal das Finanças.
Quanto custam a escritura, o registo e as comissões bancárias
Além dos impostos, há custos de formalização que muita gente subestima. O Casa Pronta, serviço do Instituto dos Registos e do Notariado, permite fazer escritura e registo predial no mesmo balcão, com emolumentos fixos de referência: cerca de 375€ para compras sem crédito e 700€ quando há financiamento associado. A via tradicional, com notário privado e conservatória separada, tende a custar mais e demorar mais tempo a coordenar.
Para orçamentar correctamente, siga esta ordem:
- Peça ao banco o valor da avaliação do imóvel, geralmente entre 150€ e 250€, cobrado independentemente de o crédito ser aprovado.
- Confirme as comissões bancárias de abertura de processo e de escritura, que variam por instituição e raramente são negociáveis.
- Some a comissão da agência imobiliária, quando aplicável, que normalmente é paga pelo vendedor, mas deve constar no seu mapa de custos se negociar condições diferentes.
- Peça orçamentos escritos ao Casa Pronta e ao notário antes de escolher, porque a diferença de preço entre opções pode ser relevante.
Dica profissional: Nenhum destes custos de formalização costuma ser financiável pelo banco. Reserve-os em dinheiro à parte do sinal e da entrada inicial.
IMI e AIMI: o que paga depois de ter as chaves
O Portal das Finanças confirma estes limites e os prazos de pagamento, que costumam ocorrer em uma, duas ou três prestações consoante o valor total apurado.
No ano da compra, paga apenas a parte proporcional do IMI correspondente ao período em que já era proprietário, não o ano completo.
O Adicional ao IMI (AIMI) só atinge patrimónios elevados:
- Aplica-se ao valor patrimonial global de imóveis habitacionais de cada titular, não a cada imóvel isoladamente.
- Há uma dedução inicial de 600.000€ por titular (1.200.000€ em tributação conjunta) antes de qualquer taxa incidir.
- Os escalões acima desse limite variam entre 0,7% e 1,5%, dependendo do valor acumulado.
Para a maioria dos compradores de uma única habitação, o AIMI simplesmente não se aplica.
IMT Jovem e regras de isenção que pode aproveitar
O IMT Jovem isenta total ou parcialmente compradores até 35 anos que adquiram a primeira habitação própria e permanente, dentro de limites de valor definidos pela Autoridade Tributária. O pedido de isenção faz-se através do serviço gov.pt antes da escritura, com documentação que comprove idade e destino habitacional do imóvel.
Alguns pontos práticos a reter:
- A isenção depende do valor do imóvel: acima de certos limites, aplica-se apenas parcialmente ou deixa de se aplicar.
- As Regiões Autónomas dos Açores e da Madeira têm tabelas e limites de isenção próprios, distintos do continente.
- Não residentes fiscais pagam sempre a taxa fixa de 7,5%, sem acesso às isenções de habitação própria.
- Quem muda de residência fiscal para Portugal pouco depois da compra pode, em certos casos, pedir reembolso do IMT pago em excesso; vale a pena verificar a situação concreta junto da Autoridade Tributária.
Como preparar pagamentos e documentos antes da escritura
- Confirme o VPT actualizado do imóvel e use o simulador de IMT do Portal das Finanças para estimar o valor exacto a pagar.
- Submeta o Modelo 1 de IMT, presencialmente ou online, para gerar a guia de pagamento oficial.
- Pague as guias de IMT e Imposto do Selo com antecedência, evitando fazê-lo apenas no próprio dia.
- Reúna todos os comprovativos de pagamento e leve-os ao notário ou ao balcão Casa Pronta, junto com identificação e documentação do imóvel.
Dica profissional: Gerar e pagar as guias três a cinco dias antes da escritura reduz drasticamente o risco de devoluções ou atrasos, especialmente em compras por procuração ou quando o comprador é não residente.
Num exemplo prático: casa de 200.000€, IMT calculado pela tabela aplicável, mais 1.600€ de selo da aquisição. Some sempre uma margem de segurança de 300€ a 500€ para imprevistos administrativos ou pequenas diferenças de cálculo.
Comprar em leilão ou imóveis antigos: cuidado com encargos escondidos
A compra em leilão judicial ou através do Banco de Portugal segue as mesmas regras de IMT e Imposto do Selo que qualquer outra transacção, calculadas sobre o valor de arrematação ou o VPT, o que for maior. A diferença está nos riscos associados: imóveis penhorados podem trazer dívidas de IMI em atraso, contribuições de condomínio pendentes ou até hipotecas anteriores que precisam de ser expressamente canceladas no registo predial.
Antes de avançar para um leilão, peça sempre uma certidão de registo predial actualizada e confirme junto da Conservatória se existem ónus ou encargos que sobrevivam à venda. Em imóveis antigos sem certificado energético válido ou sem ficha técnica de habitação, pode ainda haver custos adicionais de regularização camarária antes de poder habitar ou revender legalmente o imóvel.
Um erro comum é assumir que o preço de arrematação inclui tudo. Na prática, o comprador assume o IMT e o Imposto do Selo da nova aquisição da mesma forma que numa compra tradicional, mas soma-se o risco de dívidas anteriores não liquidadas pelo antigo proprietário. Nestes casos, o acompanhamento jurídico especializado deixa de ser um luxo e passa a ser praticamente indispensável, sobretudo para confirmar que o título de registo fica limpo antes de qualquer pagamento definitivo.
Impacto fiscal segundo o perfil do comprador
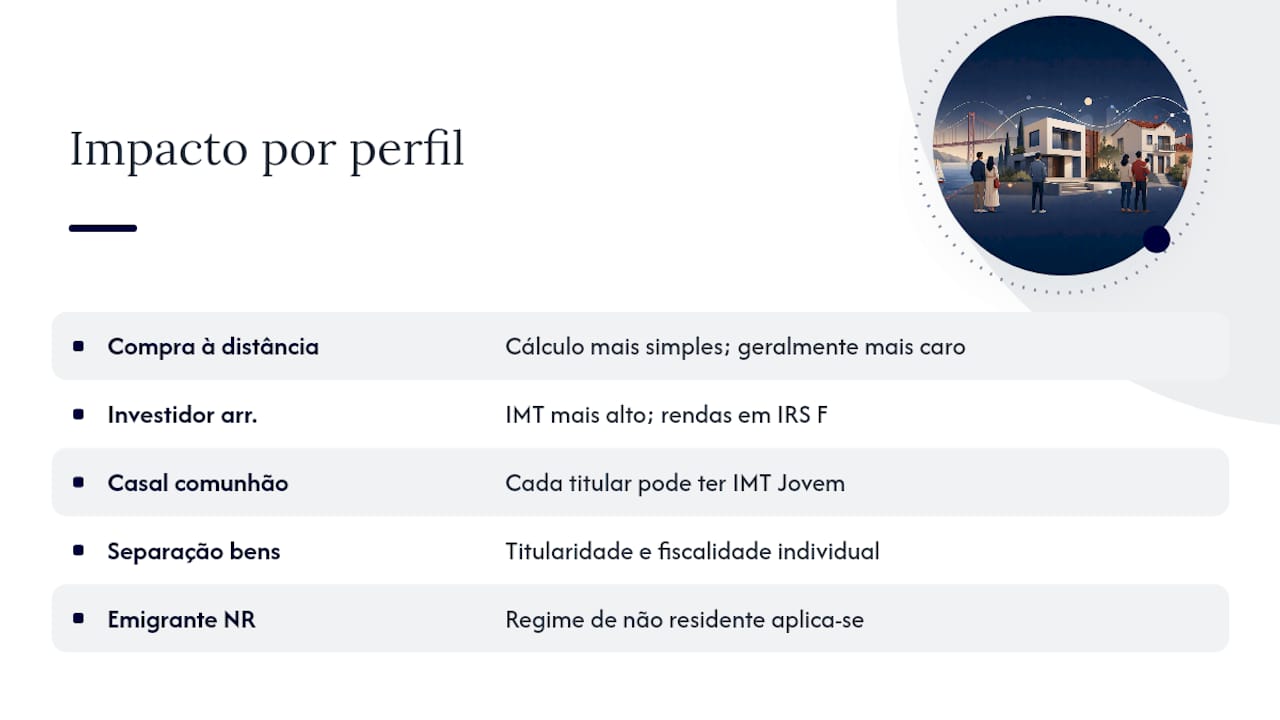
Para quem compra à distância, isto significa que o cálculo é mais simples, mas também mais caro na maioria dos casos face a um residente que compra habitação própria e permanente de valor equivalente.
Investidores que comprem para arrendamento ficam sujeitos a tabelas de IMT diferentes das aplicadas à habitação própria e permanente, geralmente com taxas mais elevadas nos escalões intermédios. Além disso, o rendimento de arrendamento é tributado em IRS na categoria F, o que deve entrar no planeamento fiscal desde a compra e não apenas quando surgem os primeiros rendimentos.
Casais em comunhão de bens têm uma vantagem prática pouco discutida: quando compram em nome de ambos, cada titular pode beneficiar separadamente de isenções como o IMT Jovem, desde que ambos cumpram os requisitos de idade e primeira habitação. Já em regime de separação de bens, a titularidade e a respectiva fiscalidade tratam-se de forma individualizada, o que pode alterar quem beneficia de que isenção.
Emigrantes portugueses que mantenham residência fiscal fora de Portugal enquadram-se nas regras de não residente, mesmo tendo nacionalidade portuguesa. A nacionalidade não determina o regime fiscal aplicável: é a residência fiscal declarada que conta.
O que fazer depois da escritura: obrigações declarativas
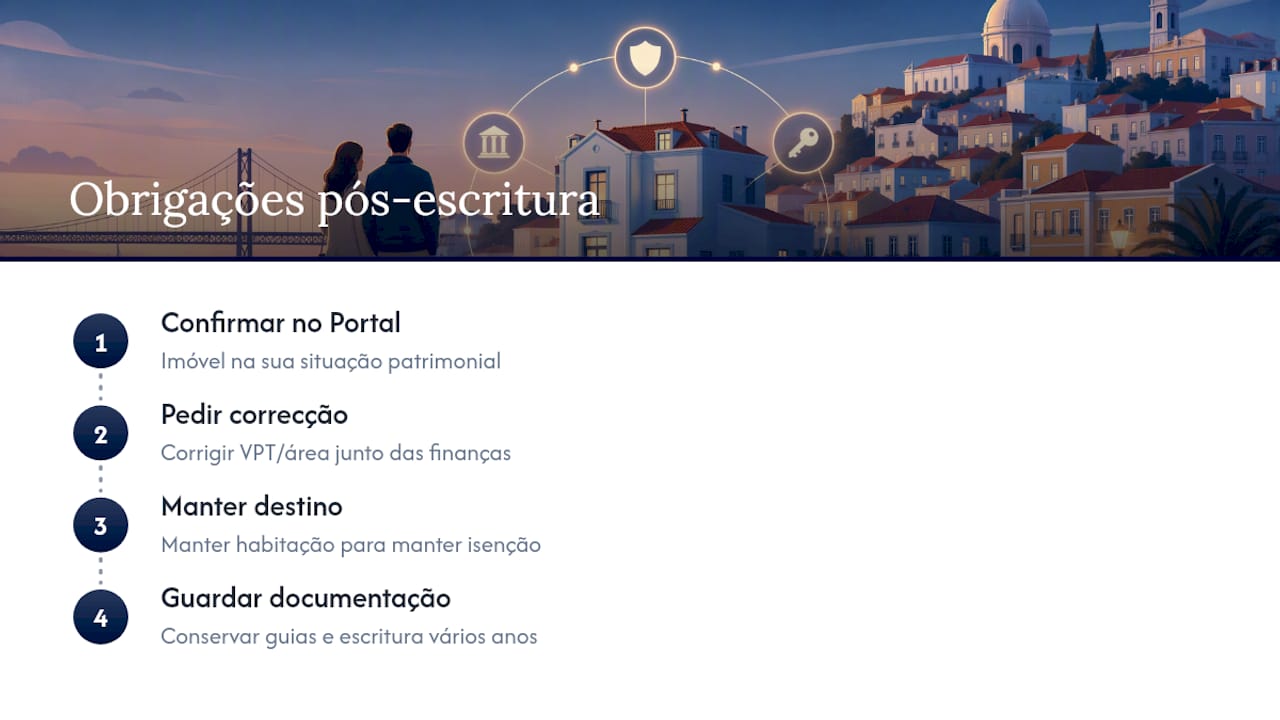
Depois de assinada a escritura, o notário ou o balcão Casa Pronta comunica automaticamente a transacção à Autoridade Tributária, actualizando a matriz predial em nome do novo proprietário. Ainda assim, há passos que ficam a cargo do comprador.
O primeiro é confirmar, no Portal das Finanças, que o imóvel já figura correctamente na sua situação patrimonial, normalmente visível poucas semanas depois da escritura. Se detectar dados incorrectos no VPT ou na área registada, deve pedir a correcção junto do serviço de finanças da área do imóvel, porque estes valores servem de base a impostos futuros como o IMI.
Quem comprou para habitação própria e permanente com benefício de isenção, como o IMT Jovem, tem ainda obrigações de permanência: normalmente é exigido manter esse destino habitacional durante um período mínimo, sob pena de a Autoridade Tributária exigir o imposto que tinha sido dispensado, com juros. Vale a pena guardar toda a documentação da escritura e das guias pagas por, pelo menos, alguns anos, para o caso de haver uma inspecção tributária ou necessidade de comprovar o valor de aquisição numa venda futura.
Juros do crédito habitação: pode deduzir no IRS?
A dedução de juros do crédito à habitação no IRS está hoje limitada a contratos de crédito celebrados até 31 de dezembro de 2011, destinados à aquisição, construção ou beneficiação de habitação própria e permanente. Quem contraiu crédito depois dessa data não tem, em regra, direito a esta dedução específica.
Para quem ainda beneficia do regime transitório, a dedução aplica-se a uma percentagem dos juros pagos durante o ano, dentro de limites anuais que dependem do rendimento colectável do agregado familiar. A declaração faz-se no anexo H da declaração de IRS, com base nos valores certificados pelo banco através do documento anual de juros e amortizações.
Se comprou casa recentemente com crédito posterior a 2011, este benefício simplesmente não se aplica ao seu caso, por mais que o vendedor ou amigos falem dele como se fosse regra geral. Vale confirmar sempre a data do contrato antes de assumir qualquer dedução na declaração anual, porque um erro aqui pode gerar uma correcção da Autoridade Tributária com juros de mora incluídos.
Perspetiva do autor: recomendações práticas da Golden Line
A experiência no mercado imobiliário mostra que os atrasos na escritura raramente vêm do preço da casa: vêm de guias de IMT mal calculadas ou pedidas tarde demais. Envolver apoio jurídico compensa sempre em compras por procuração, aquisições em leilão ou quando o comprador é não residente. Antes da escritura, confirme seis coisas: VPT actualizado, guias pagas, comprovativos impressos, avaliação bancária concluída, capital financiado confirmado e isenções pedidas a tempo. A MaxFinance Golden Line acompanha esta coordenação em casos de crédito habitação.
— Sónia Godinho
Onde confirmar tabelas e simular custos antes de comprar
Consulte o Portal das Finanças para tabelas de IMT, o Balcão Casa Pronta para emolumentos, e o simulador de custo total para orçamentar a compra.
Se preferir apoio completo em todo este processo, desde a procura do imóvel certo até à coordenação da escritura, os serviços de mediação imobiliária da Golden Line acompanham compradores em Oeiras, Cascais, Sintra, Lisboa e Alentejo em cada etapa fiscal e documental. Emigrantes que planeiem a mudança para Portugal encontram ainda orientação logística complementar neste guia sobre processos administrativos de mudança.
Fontes
Perguntas frequentes
Quais são as despesas que devo pagar ao comprar um imóvel?
Além do IMT e do Imposto do Selo, conte com emolumentos de escritura e registo (Casa Pronta ronda 375€ sem crédito e 700€ com crédito), avaliação bancária e comissões do banco, geralmente não financiáveis.
Como calcular impostos na compra de imóvel?
Um simulador oficial confirma o valor exacto antes da escritura.
Qual é a tabela do IMT para 2026?
As tabelas de 2026 organizam-se por escalões progressivos, diferenciando habitação própria e permanente de habitação secundária, com actualização anual pela Autoridade Tributária consultável no Portal das Finanças.
Quem tem direito ao IMT Jovem?
Compradores até 35 anos que adquiram a primeira habitação própria e permanente, dentro de limites de valor definidos oficialmente, podem pedir isenção total ou parcial através do serviço gov.pt antes da escritura.


