
Transferência de crédito habitação: vale a pena em 2026?
Na maioria dos casos, a transferência de crédito habitação compensa quando a TAEG e o MTIC do novo contrato ficam claramente abaixo dos do contrato atual, mesmo depois de subtrair todos os custos de saída. Não basta comparar spreads: uma diferença de 0,3 pontos percentuais no spread pode desaparecer completamente quando se somam comissão de amortização antecipada, avaliação, escritura e seguros obrigatórios mais caros.
O passo imediato é simples: peça a Ficha de Informação Normalizada Europeia (FINE) ao seu banco atual e a pelo menos dois bancos concorrentes, com os mesmos parâmetros (montante, prazo, tipo de reembolso). A FINE vincula o banco por 30 dias às condições apresentadas, o que dá tempo para comparar sem pressão.
- Compare TAEG e MTIC, nunca apenas o spread.
- Calcule a comissão de amortização antecipada: até 0,5% do capital em dívida para taxa variável, até 2% para taxa fixa, nos termos do Decreto-Lei n.º 74-A/2017.
- Verifique se o banco novo tem campanha ativa que reembolse custos de transferência.
- Reúna os documentos essenciais antes de pedir qualquer proposta formal.
- Se o processo for complexo ou o ganho for substancial, considere delegar numa intermediária como a MaxFinance Golden Line.
Dica profissional: Antes de contactar qualquer banco, calcule o capital em dívida exato e o prazo restante. Esses dois números determinam o peso real de cada custo de transferência no cálculo final.
Principais conclusões
A transferência de crédito habitação compensa quando a TAEG e o MTIC do novo contrato ficam abaixo do atual após descontar todos os custos de saída, especialmente quando existe campanha bancária que reembolsa a comissão de amortização antecipada, a avaliação e a escritura.
| Ponto | Detalhes |
|---|---|
| Comparar TAEG e MTIC, não o spread | O spread isolado ignora seguros e comissões; o MTIC mostra o custo total real do contrato. |
| Incluir todos os custos no cálculo | Comissão de amortização (até 0,5% variável / 2% fixa), avaliação, escritura e Imposto do Selo devem entrar no cálculo antes de decidir. |
| Pedir e guardar a FINE | A FINE vincula o banco por 30 dias e permite comparações rigorosas; guarde comprovativos para reembolso de custos em campanhas. |
| Renegociar antes de transferir | Tente sempre renegociar com o banco atual primeiro: evita escritura, custos de amortização e mantém o histórico de crédito. |
| MaxFinance Golden Line para processos complexos | A intermediação cobre simulação, negociação, gestão documental e acompanhamento até à escritura nas zonas de Lisboa, Oeiras, Cascais, Sintra e Alentejo. |
Índice
- Renegociar ou transferir: como decidir rapidamente?
- Como transferir o seu crédito habitação passo a passo
- Que documentos precisa para cada fase da transferência?
- Quanto custa transferir o crédito e quem pode pagar por si?
- Como comparar propostas de forma rigorosa?
- O que fazer com os seguros e a hipoteca ao transferir?
- Quanto tempo demora realmente o processo?
- Quando vale a pena usar um intermediário de crédito?
- A transferência que parece óbvia pode não ser a melhor decisão
- A MaxFinance Golden Line pode tratar do processo por si
- Fontes
Renegociar ou transferir: como decidir rapidamente?
Especialistas recomendam tentar renegociar primeiro com o banco atual: evita nova escritura, custos de amortização antecipada e mantém o histórico de crédito intacto. A transferência só deve ser o plano A quando o banco atual recusa melhorar as condições ou quando a oferta externa é suficientemente vantajosa para absorver todos os custos de saída.
Critérios para avaliar a renegociação primeiro:
- O banco atual aceita baixar o spread ou alterar o tipo de taxa sem custos adicionais.
- O prazo restante é inferior a 10 anos (os custos fixos de transferência pesam mais em prazos curtos).
- Não existe campanha ativa no mercado que reembolse os custos de mudança.
- O diferencial de TAEG entre a proposta externa e o contrato atual é inferior a 0,3 pontos percentuais.
Critérios que apontam para transferência:
- O banco atual recusa qualquer melhoria após negociação formal por escrito.
- Existe uma proposta externa com TAEG/MTIC claramente inferior e campanha que cobre comissão de amortização, avaliação e escritura.
- O prazo restante é superior a 15 anos (a poupança mensal acumula durante mais tempo).
- Os seguros associados ao novo banco são mais baratos ou negociáveis fora do pacote.
Se a nova prestação for 80 € mais baixa por mês, o ponto de equilíbrio é atingido em menos de 10 meses. Com uma campanha que reembolse essa comissão, a vantagem é imediata.
Dica profissional: Leve propostas concretas de outros bancos à reunião com o seu gestor atual. Um banco que sabe que vai perder o cliente costuma apresentar condições que não constam em nenhuma tabela de preços pública.
Como transferir o seu crédito habitação passo a passo
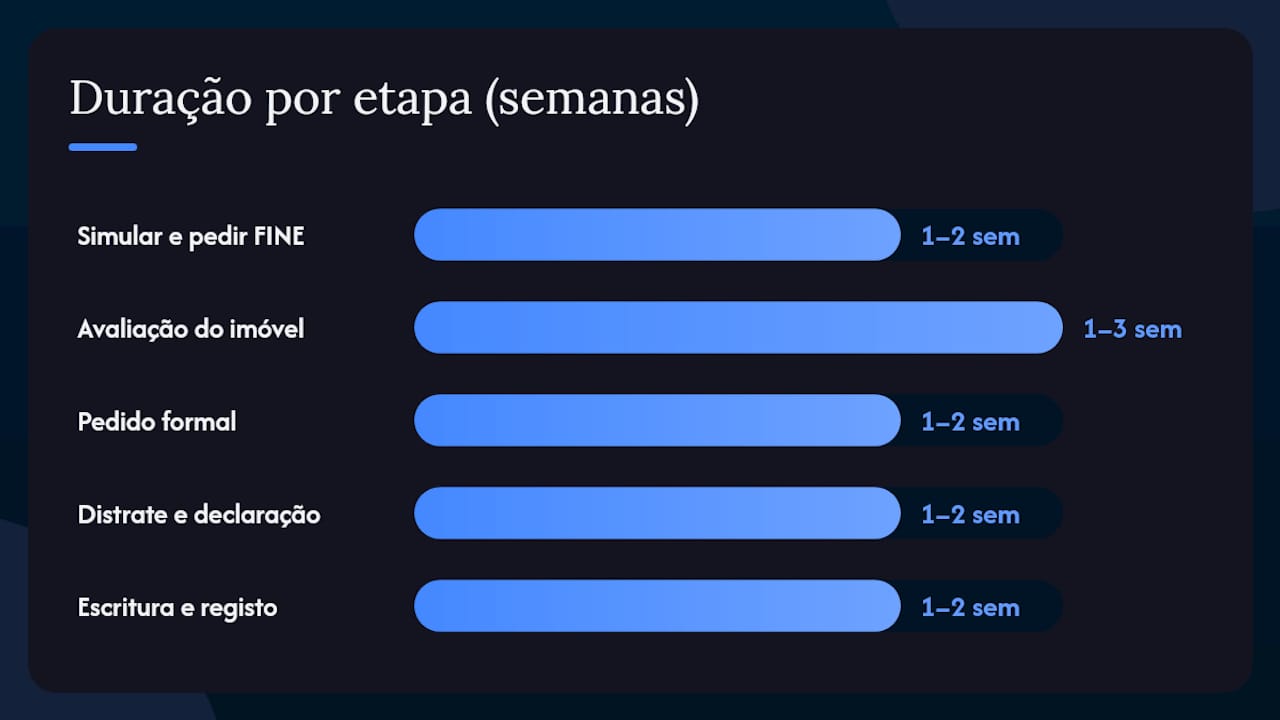
A DECO PROteste descreve o processo em sete passos, com uma duração típica de 1 a 3 meses do início à escritura. Cada etapa tem documentação própria e um prazo estimado.
- Simular e pedir propostas/FINE (1–2 semanas): use os simuladores online dos bancos e peça a FINE com os mesmos parâmetros a cada instituição. Guarde todas as FINE recebidas.
- Pré-aprovação (1–2 semanas): entregue os documentos financeiros e pessoais ao banco escolhido. A instituição faz uma análise preliminar de risco e capacidade de endividamento.
- Avaliação do imóvel (1–3 semanas): o banco contrata um perito avaliador. Se já existir uma avaliação com menos de seis meses, o banco deve reutilizá-la a pedido do cliente, sem cobrar nova comissão.
- Pedido formal e entrega de documentos (1–2 semanas): entrega do processo completo, incluindo certidão permanente, caderneta predial e apólices de seguros.
- Carta de aprovação e abertura de conta (1 semana): o banco emite a aprovação formal. Nesta fase abre-se a conta no novo banco e confirmam-se os produtos associados.
- Distrate e declaração do capital em dívida (1–2 semanas): o banco atual emite a declaração do capital em dívida e o distrate da hipoteca. Este passo é frequentemente o que mais atrasa o processo.
- Escritura e registo (1–2 semanas): assinatura da escritura de mútuo com hipoteca no notário ou cartório, seguida do registo na Conservatória do Registo Predial.
Checklist de documentos por etapa:
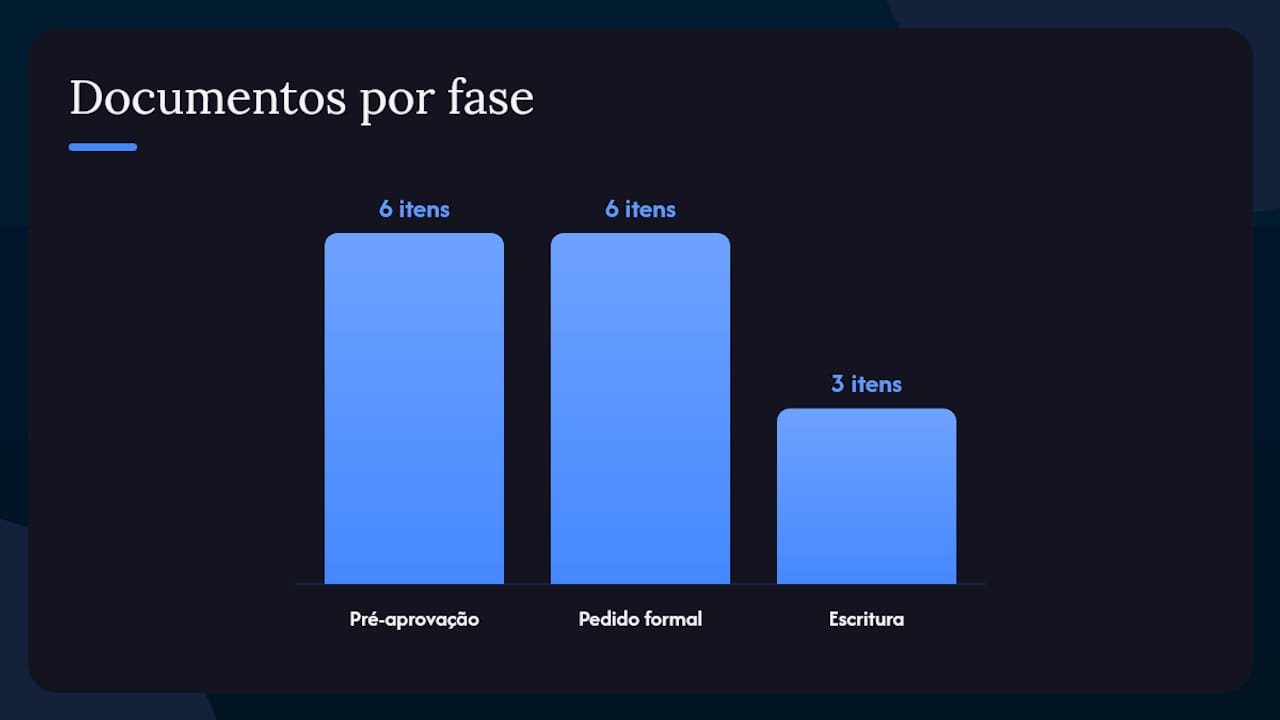
- Pré-aprovação: últimos três recibos de vencimento, última declaração de IRS com nota de liquidação, extratos bancários dos últimos três meses, declaração da entidade patronal.
- Pedido formal: certidão permanente do imóvel, caderneta predial atualizada, plantas do imóvel, apólices de seguro de vida e multirriscos, escritura e mútuo com hipoteca originais.
- Escritura: declaração do capital em dívida, distrate da hipoteca, comprovativos de pagamento de impostos e taxas.
A Chave Móvel Digital permite assinar documentos e autenticar-se digitalmente em vários passos do processo, reduzindo deslocações presenciais.
Dica profissional: Se a avaliação do imóvel tiver menos de seis meses, comunique-o por escrito ao novo banco antes de qualquer pedido formal. Poupar esta despesa pode representar entre 200 € e 400 €.
Que documentos precisa para cada fase da transferência?
Reunir documentação financeira, pessoal e do imóvel é condição para avançar, e a falta de qualquer documento atrasa o processo por semanas. Organize tudo antes de contactar o banco novo.
Pré-aprovação:
- Documento de identificação (cartão de cidadão ou passaporte) de todos os titulares.
- Últimos três recibos de vencimento ou, para trabalhadores independentes, declaração de rendimentos e recibos verdes dos últimos 12 meses.
- Última declaração de IRS com nota de liquidação.
- Extratos bancários dos últimos três meses de todas as contas.
- Declaração da entidade patronal com vínculo laboral e antiguidade.
- Mapa de responsabilidades de crédito (pode ser obtido no Banco de Portugal).
Pedido formal:
- Certidão permanente do imóvel atualizada (obtida no registo predial ou em linha).
- Caderneta predial atualizada (obtida nas Finanças ou no Portal das Finanças).
- Plantas do imóvel (planta de localização e planta de implantação).
- Apólices de seguro de vida e multirriscos em vigor, com o banco atual como beneficiário irrevogável.
- Escritura de compra e venda e mútuo com hipoteca originais.
- Última declaração de IRS e nota de liquidação (se não entregue na pré-aprovação).
Escritura:
- Declaração do capital em dívida emitida pelo banco atual.
- Distrate da hipoteca ou carta de saldo.
- Comprovativos de pagamento de IMI e outros impostos sobre o imóvel.
Muitos bancos aceitam uploads digitais para a fase de pré-aprovação, mas exigem originais ou cópias certificadas na escritura. Confirme sempre com o gestor de conta quais os documentos que precisam de ser presenciais.
Dica profissional: Peça a certidão permanente com código de acesso em vez de certidão em papel: é mais barata, válida por seis meses e pode ser partilhada digitalmente com qualquer instituição.
Quanto custa transferir o crédito e quem pode pagar por si?
A transferência tem custos concretos que devem entrar no cálculo antes de qualquer decisão. Campanhas bancárias reembolsam frequentemente a comissão de amortização, a avaliação e a escritura, mas os termos variam e é necessário guardar todos os comprovativos para acionar o reembolso.
O Decreto-Lei n.º 74-A/2017 fixa os limites máximos da comissão de reembolso antecipado: 0,5% para contratos a taxa variável e 2% para contratos a taxa fixa. Existem regimes excecionais, nomeadamente para contratos celebrados antes de determinadas datas ou em situações de dificuldade financeira abrangidas pelo Decreto-Lei n.º 227/2012.
Exemplo numérico: num crédito de 200.000 € a taxa variável, a comissão máxima de amortização é 1.000 €. Se o banco novo tiver campanha que cubra essa comissão, a avaliação (300 €) e a escritura (450 €), o custo líquido para o cliente pode ser apenas o Imposto do Selo e as certidões, ou seja, cerca de 1.200 € a 1.400 €. Com uma poupança mensal de 100 € na prestação, o ponto de equilíbrio é atingido em 12 a 14 meses.
Atenção: guarde todas as faturas e comprovativos de despesas. Os bancos com campanhas de reembolso exigem documentação para processar o pagamento, e os prazos para apresentar os comprovativos são geralmente curtos.
Como comparar propostas de forma rigorosa?
Comparar apenas o spread é o erro mais comum, como explica detalhadamente o artigo sobre Vivienda meses en venta sin ofertas: qué revisar, que ajuda na análise comparativa das propostas para avaliar corretamente os valores envolvidos. A TAEG e o MTIC são as métricas que revelam o custo real, porque incorporam seguros, comissões e outros encargos obrigatórios.
Passos para uma comparação rigorosa:
- Peça a FINE a cada banco com os mesmos parâmetros: montante, prazo, tipo de reembolso e modalidade de taxa (variável, mista ou fixa).
- Compare a TAEG e o MTIC, não o spread isolado.
- Identifique os produtos condicionantes: seguro de vida, multirriscos, domiciliação de ordenado, cartão de crédito. Calcule o custo anual de cada um.
- Simule o efeito de uma amortização antecipada parcial no novo banco: verifique se há penalização e qual o impacto no MTIC.
- Confirme a validade da FINE: vincula o banco por 30 dias às condições apresentadas, o que permite comparar sem pressão de tempo.
Exemplo ilustrativo:
Neste exemplo, o Banco B tem spread mais alto mas TAEG e MTIC mais baixos, porque os seguros associados são mais baratos. A diferença no MTIC é 6.000 € ao longo do contrato.
Sinais de alerta a verificar:
- Bonificações de spread condicionais que caducam se cancelar um produto associado.
- Exigência de domiciliação de ordenado sem compensação clara.
- Penalizações por amortização antecipada no novo banco superiores ao limite legal.
- FINE com prazo de validade inferior a 30 dias (não é permitido por lei).
Dica profissional: Peça sempre a FINE por escrito e negocie os seguros separadamente da proposta de crédito. Um seguro de vida contratado fora do banco pode custar metade do preço do produto bancário equivalente, sem perder a bonificação de spread se a apólice cumprir os requisitos mínimos exigidos.
O que fazer com os seguros e a hipoteca ao transferir?
A transferência implica cancelar a hipoteca no banco atual e constituir uma nova no banco novo. Este processo, chamado distrate, é um dos passos mais burocráticos e frequentemente o que mais atrasa a escritura.
Seguros: o que muda e quem trata de quê:
- O seguro de vida e o seguro multirriscos têm de estar válidos e com o novo banco como beneficiário irrevogável na data da escritura.
- Pode transferir as apólices existentes para o novo banco (se a seguradora aceitar) ou contratar novas apólices.
- Para transferir, contacte a seguradora e solicite a alteração do beneficiário irrevogável do banco antigo para o banco novo.
- O banco antigo emite uma carta de desinteresse confirmando que deixa de ser beneficiário, após a liquidação do crédito.
Distrate da hipoteca:
- O banco atual emite o distrate após receber o pagamento integral do capital em dívida.
- O distrate é registado na Conservatória do Registo Predial para cancelar formalmente a hipoteca.
- Este registo é condição para a escritura do novo mútuo com hipoteca.
Checklist de responsabilidades:
- Cliente: solicitar carta de desinteresse ao banco antigo com antecedência; confirmar que as apólices estão atualizadas; agendar a escritura com o notário.
- Banco antigo: emitir declaração do capital em dívida e distrate; processar a carta de desinteresse.
- Banco novo: confirmar requisitos das apólices; coordenar com o notário; registar a nova hipoteca.
- Seguradora: alterar o beneficiário irrevogável nas apólices existentes ou emitir novas apólices.
Dica profissional: Peça a carta de desinteresse ao banco antigo pelo menos duas semanas antes da data prevista para a escritura. Atrasos neste documento são a causa mais frequente de escrituras adiadas.
Quanto tempo demora realmente o processo?
O prazo típico vai de 1 a 3 meses, mas a maioria dos processos sem complicações fica entre 6 e 10 semanas. Os atrasos raramente vêm da parte do cliente: surgem quase sempre na avaliação do imóvel, no distrate ou no agendamento notarial.
Tempo estimado por etapa:
- Simulação e FINE: 1–2 semanas.
- Pré-aprovação: 1–2 semanas.
- Avaliação do imóvel: 1–3 semanas (pode ser mais rápida se a avaliação anterior tiver menos de seis meses).
- Aprovação formal e cartas: 1–2 semanas.
- Distrate e declaração do capital em dívida: 1–2 semanas.
- Escritura e registo: 1–2 semanas.
Atrasos mais comuns e como evitá-los:
- Documentação incompleta: prepare todos os documentos antes de pedir a pré-aprovação. Uma lista incompleta atrasa o processo em 1–2 semanas.
- Demora na avaliação: confirme com o banco novo se aceita avaliação recente antes de agendar uma nova.
- Distrate demorado: contacte o banco antigo logo após a aprovação formal para iniciar o processo de distrate em paralelo.
- Problemas nas apólices de seguro: verifique com antecedência se a seguradora aceita alterar o beneficiário ou se é necessária uma nova apólice.
- Agendamento notarial: os notários com maior procura têm agendas com 2–3 semanas de espera; agende assim que tiver a aprovação formal.
Dica profissional: Nomeie um único contacto em cada banco, no banco antigo e no banco novo. Ter um interlocutor fixo em cada instituição reduz significativamente as idas e vindas de documentação e acelera as respostas.
Quando vale a pena usar um intermediário de crédito?
Um intermediário de crédito acrescenta valor real em três situações: quando o processo é complexo (vários titulares, rendimentos variáveis, imóvel com questões registais), quando o ganho potencial é substancial e o cliente não tem tempo para gerir a burocracia, ou quando o banco atual está a ser difícil na emissão do distrate.
Razões práticas para usar um intermediário:
- Acesso simultâneo a propostas de vários bancos sem ter de repetir o processo em cada um.
- Gestão do distrate e coordenação com o banco antigo.
- Negociação dos produtos associados (seguros, domiciliação) para reduzir o custo real da proposta.
- Acompanhamento jurídico e documental até à escritura.
- Rapidez: um intermediário com relações estabelecidas com os bancos consegue prazos de aprovação mais curtos.
Perguntas a colocar a qualquer intermediário antes de contratar:
- Quais são as comissões cobradas e quem as paga (banco ou cliente)?
- O intermediário trata do distrate ou apenas da parte bancária?
- Qual o prazo estimado para a escritura?
- Quais os documentos que o cliente tem de entregar e quais são tratados pelo intermediário?
- Pode apresentar exemplos de casos resolvidos com poupanças documentadas?
- Tem registo no Banco de Portugal como intermediário de crédito?
A MaxFinance Golden Line atua como intermediária de crédito, fazendo a simulação comparativa entre bancos, a negociação de condições e produtos associados, a gestão documental e o acompanhamento até à escritura. Por ser parte da Goldenline, há um conflito de interesse que deve ser declarado: o serviço tem interesse comercial no fecho da operação. Para obter uma simulação sem compromisso, o contacto pode ser feito diretamente através da página do serviço.
Dica profissional: Confirme sempre se o intermediário está registado no Banco de Portugal. O registo é obrigatório por lei e garante que o profissional cumpre requisitos de formação, idoneidade e transparência na divulgação de comissões.
A transferência que parece óbvia pode não ser a melhor decisão
Há um padrão que se repete: o cliente chega com uma proposta de outro banco com spread 0,4 pontos percentuais abaixo do atual, convicto de que vai poupar. Depois de calcular o MTIC completo, incluindo seguros obrigatórios mais caros e uma comissão de abertura que o banco não mencionou na primeira conversa, a vantagem real fica em menos de 20 € por mês. Com um prazo restante de oito anos, a poupança total mal cobre os custos de escritura.
O problema não é a transferência em si. O problema é que a maioria das pessoas compara apenas os spreads. A TAEG e o MTIC são os únicos números que incluem tudo, e mesmo assim é preciso verificar se os seguros associados estão calculados com os prémios reais ou com estimativas otimistas.
A renegociação com o banco atual é frequentemente subestimada. Um banco que sabe que vai perder um cliente com bom histórico de pagamento tem margem para ceder, e essa cedência não implica escritura, avaliação nem distrate. Quando a renegociação falha mesmo depois de apresentar propostas concretas da concorrência, aí sim a transferência faz todo o sentido, especialmente se existir uma campanha ativa que absorva os custos de saída.
O que recomendo: simule primeiro, negocie com o banco atual com propostas na mão, e só avance para a transferência quando o cálculo do MTIC mostrar uma vantagem líquida clara após todos os custos. Não há atalho para este cálculo.
A MaxFinance Golden Line pode tratar do processo por si
Transferir o crédito habitação envolve burocracia com vários intervenientes em simultâneo: o banco atual, o banco novo, a seguradora, o notário e a conservatória. Gerir tudo isto sozinho é possível, mas consome tempo e margem para erro.
A MaxFinance Golden Line faz a simulação comparativa entre bancos parceiros, negoceia as condições e os produtos associados, gere toda a documentação e acompanha o processo até à escritura. O serviço cobre as zonas de Lisboa, Oeiras, Cascais, Sintra e Alentejo.
Para pedir uma simulação, basta ter à mão: o capital em dívida atual, o prazo restante, o tipo de taxa (variável, mista ou fixa), o spread atual e os documentos de identificação e rendimento. A simulação é gratuita e sem compromisso.
Nota de transparência: a MaxFinance Golden Line é um serviço comercial da Goldenline e tem interesse no fecho da operação. As simulações são apresentadas com base nas propostas reais dos bancos parceiros, com divulgação clara das comissões aplicáveis. Para mais informação sobre todos os serviços da Goldenline, incluindo apoio jurídico e documental, consulte a página de serviços.
Peça a sua simulação gratuita em Goldenline.
Fontes
Para verificar as informações deste artigo e aprofundar cada tema, consulte as fontes seguintes:
- Transferir o crédito à habitação em 7 passos | DECO PROteste
- Transferir o crédito à habitação: que cautelas devo ter?
- Crédito habitação: quais os documentos necessários?
- Quero transferir o meu crédito habitação
Nota: guarde sempre a FINE e todos os comprovativos de despesas. Os bancos com campanhas de reembolso exigem documentação para processar o pagamento, e os prazos para apresentar esses comprovativos são geralmente curtos após a escritura.
Este artigo fornece informações gerais e não substitui o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre o seu caso antes de agir com base neste conteúdo.


