
Prazos do crédito habitação por idade: as novas regras em 2026
Os prazos máximos do crédito à habitação em Portugal ficam agora definidos por dois escalões etários: até 40 anos para mutuários com 35 anos ou menos, e até 35 anos para quem já ultrapassou essa idade. A taxa de esforço recomendada (DSTI) desce para 45%, com uma margem de exceção limitada a 10% do montante concedido por semestre.
Estes números não são um capricho técnico. Vêm de uma recomendação do Banco de Portugal que define tetos para a banca, não regras rígidas de aprovação automática.
Os prazos máximos e o limite de DSTI são recomendações do Banco de Portugal. Cada banco continua a fazer a sua própria avaliação de solvabilidade, caso a caso.
- Até 40 anos de prazo: mutuário com 35 anos ou menos
- Até 35 anos de prazo: mutuário com mais de 35 anos
- Taxa de esforço recomendada: 45%, com exceções limitadas a 10% do montante concedido por semestre
Principais conclusões
Os prazos máximos do crédito habitação dependem da idade do mutuário mais velho, e cumprir esses tetos não substitui a avaliação individual de cada banco.
| Ponto | Detalhes |
|---|---|
| Prazo máximo por idade | Até 40 anos para mutuários com 35 anos ou menos; até 35 anos para os restantes. |
| Taxa de esforço recomendada | DSTI de 45%, com exceções limitadas a 10% do montante por semestre. |
| Idade que conta em contratos conjuntos | Aplica-se sempre a idade do titular mais velho, não a média do casal. |
| Limites de financiamento (LTV) | 90% para habitação própria e permanente; 80% para outras finalidades. |
| Apoio especializado | A MaxFinance Golden Line simula prazos e negoceia spreads junto de vários bancos. |
Índice
- Prazos crédito habitação: o que mudou com a recomendação do Banco de Portugal
- Prazos crédito habitação por idade: números e aplicação prática
- Taxa de esforço (DSTI): 45% e como funcionam as exceções
- Limites de LTV e outras restrições no crédito habitação
- Como calcular a idade máxima e a prestação na prática
- Opções práticas para candidatos mais velhos ao crédito habitação
- Fontes
- Perguntas frequentes
Prazos crédito habitação: o que mudou com a recomendação do Banco de Portugal
A recomendação macroprudencial do Banco de Portugal entra em vigor a 1 de agosto de 2026 e aplica-se a novos contratos cuja avaliação de solvabilidade ocorra a partir dessa data. Contratos já celebrados não são alterados.
Três mudanças concretas marcam esta revisão. A taxa de esforço recomendada desce de 50% para 45%, e a margem de exceção que os bancos podiam usar encolhe para 10% do montante concedido por semestre. Os prazos máximos deixam de ter vários escalões complexos e passam a apenas dois, eliminando também a antiga recomendação de maturidade média da carteira de crédito de cada banco.
A simplificação para dois escalões etários facilita a leitura das regras, mas reduz também a margem de manobra para quem está perto do limite de idade.
45% é agora o valor de referência que qualquer simulação de crédito habitação deve ter como ponto de partida.
Prazos crédito habitação por idade: números e aplicação prática
Os prazos máximos de maturidade ficam simplificados assim:
- Mutuário com 35 anos ou menos: prazo máximo até 40 anos
- Mutuário com mais de 35 anos: prazo máximo até 35 anos
Quando há mais do que um titular no crédito, conta a idade do mutuário mais velho para efeitos de prazo máximo, segundo o próprio Banco de Portugal. Um casal onde um tem 33 anos e o outro 37 fica sujeito ao limite de 35 anos, não de 40.
Este pormenor tem impacto direto na duração do crédito habitação. Quem tem entre 31 e 35 anos sai particularmente beneficiado com esta revisão: passa a poder contratar um prazo até 40 anos, quando antes o limite para esse escalão era 37 anos. Vale a pena simular crédito habitação com e sem co-titular antes de decidir a estrutura do processo.
Taxa de esforço (DSTI): 45% e como funcionam as exceções
O DSTI mede que percentagem do rendimento líquido do agregado familiar é consumida por todas as prestações de crédito, não só a da casa, como explica este guia prático sobre stress tests e cálculo de prestação em empréstimos longos. Inclui crédito pessoal, crédito automóvel e cartões de crédito com plano prestacional.
O valor de referência passa a ser 45%, e os bancos não olham apenas para a prestação atual. Aplicam um stress test que simula subidas de juro, o que na prática reduz o montante que aceitam emprestar em prazos mais longos.
A regra de exceção funciona assim:
- O banco pode aprovar créditos acima do limite de 45% de DSTI.
- Essas exceções ficam limitadas a 10% do montante total concedido em créditos habitação por semestre.
- O banco tem de justificar cada exceção ao regulador, o que a torna cada vez mais rara para perfis de risco elevado.
Dica profissional: Antes de simular crédito habitação, tenta liquidar ou reduzir créditos pessoais e de automóvel. Baixar o DSTI aparente em cinco pontos percentuais pode ser a diferença entre aprovação e recusa, sobretudo se estiveres perto do teto de idade.
Limites de LTV e outras restrições no crédito habitação
Além do prazo e do DSTI, o valor que consegues financiar depende do rácio entre o empréstimo e o valor do imóvel, conhecido como LTV. O Banco de Portugal recomenda dois tetos distintos consoante a finalidade do crédito.
- 90% do valor do imóvel para compra, construção ou obras em habitação própria e permanente
- 80% do valor do imóvel para outras finalidades, como segunda habitação ou investimento
A exceção que permitia financiar até 100% de imóveis detidos pelos próprios bancos desapareceu com esta revisão.
Como calcular a idade máxima e a prestação na prática
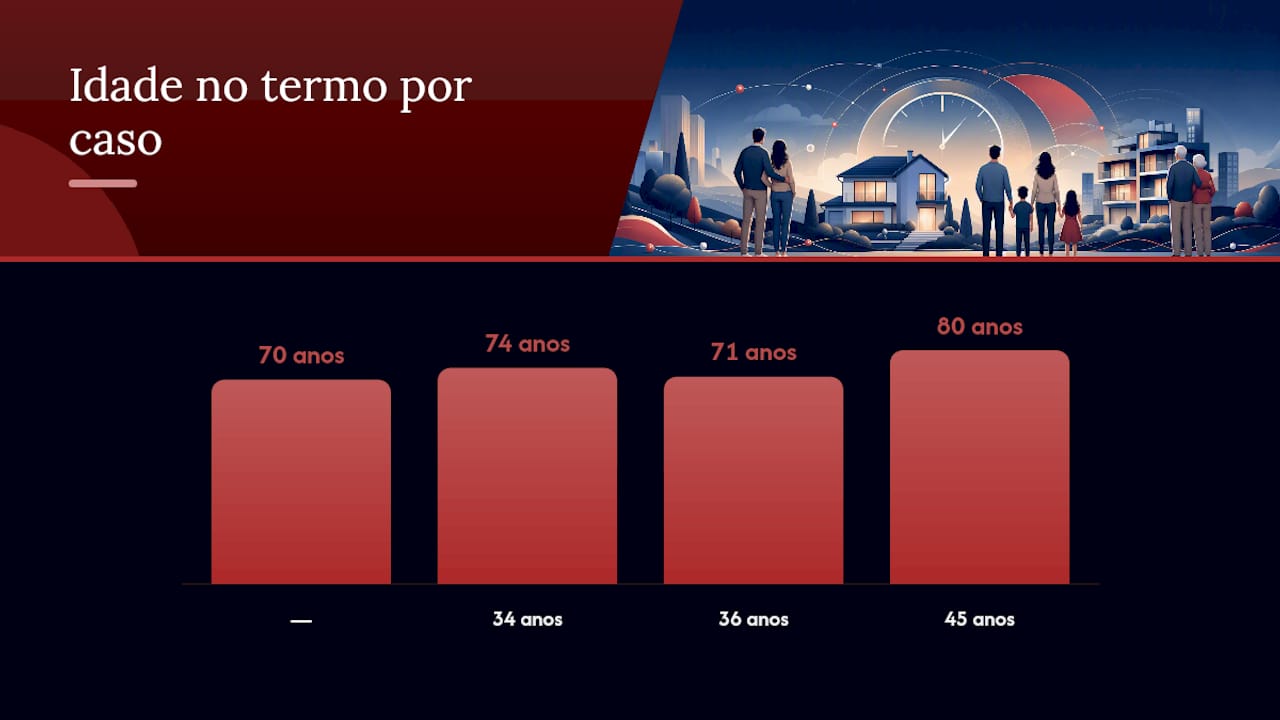
A conta que qualquer banco faz é simples: idade do titular mais velho mais o prazo pedido igual à idade no fim do contrato. Na prática bancária corrente, este limite de idade no termo costuma situar-se entre os 70 e os 75 anos, mesmo quando o prazo regulamentar permitiria mais anos.
Um exemplo ajuda a perceber o efeito prático. Um mutuário de 34 anos pode pedir 40 anos de prazo, e chegaria ao fim do contrato com 74 anos, dentro do que muitos bancos aceitam. Já um mutuário de 36 anos fica limitado a 35 anos pela regra etária, terminando aos 71.
| Idade do mutuário | Prazo máximo regulamentar | Idade estimada no termo |
|---|---|---|
| — | 40 anos | 70 anos |
| 34 anos | 40 anos | 74 anos |
| 36 anos | 35 anos | 71 anos |
| 45 anos | 35 anos | 80 anos (sujeito a análise reforçada) |
Dica profissional: Leva à primeira reunião os últimos três recibos de vencimento, a última declaração de IRS e o mapa de responsabilidades de crédito. Isto acelera muito a avaliação de solvabilidade e evita idas e voltas desnecessárias ao banco.
Opções práticas para candidatos mais velhos ao crédito habitação
Quem já passou os 35 anos não fica automaticamente fora do jogo, mas precisa de estruturar melhor o pedido. Algumas opções concretas fazem diferença real na decisão do banco:
- Juntar um co-mutário mais jovem: conta a idade mais alta para o prazo, mas pode reforçar a capacidade de rendimento
- Aumentar a entrada própria: reduz o LTV e compensa parcialmente um DSTI mais apertado
- Contratar seguro de vida e de desemprego: reduz o risco percebido pelo banco, sobretudo em prazos que se estendem além dos 70 anos
- Considerar um fiador: ajuda em casos limite, mas implica responsabilidade solidária que deve ser bem compreendida
- Reunir toda a documentação de rendimentos e património antes de negociar: poupa tempo e mostra solidez ao analista de crédito
Cada opção tem custos associados. Um seguro de vida mais caro numa idade avançada pode encarecer o custo total do crédito mais do que um prazo ligeiramente mais curto.
Perspetiva: porque é que estas regras importam para compradores em Portugal
Estas medidas não nasceram para dificultar a vida a ninguém. Nascem da preocupação do Banco de Portugal com o risco sistémico de famílias endividadas além da sua capacidade real, sobretudo se as taxas de juro voltarem a subir. Na Golden Line e na MaxFinance, vemos todos os dias como pequenos ajustes na estrutura de um dossiê, negociar o spread, reforçar a entrada, escolher bem o co-titular, fazem a diferença entre uma proposta recusada e uma aprovada. Cumprir os tetos do Banco de Portugal é o ponto de partida, nunca a garantia de aprovação.
Como a Golden Line e a MaxFinance ajudam a garantir o melhor prazo de crédito habitação
A Golden Line é a alternativa a andar sozinho de banco em banco à procura do melhor prazo: em vez de repetires a mesma simulação cinco vezes, a equipa da MaxFinance Golden Line faz-o por ti, uma vez, comparando condições reais entre instituições.
O acompanhamento cobre a análise prévia da tua situação financeira, a simulação de diferentes prazos e prestações consoante a tua idade, a negociação de spread junto dos bancos parceiros e o acompanhamento de todo o processo até à escritura. Com presença consolidada em Oeiras, Cascais, Sintra, Lisboa e Alentejo desde 2003, a equipa conhece bem os critérios que cada banco aplica na prática, para além dos tetos regulamentares. Se preferires perceber primeiro que documentos vais precisar, consulta o guia sobre documentos necessários para transações imobiliárias. Marca uma avaliação gratuita da tua situação através da página de serviços da Golden Line e descobre em poucos dias que prazo e prestação realmente consegues obter.
Fontes
- Limites ao rácio LTV, ao DSTI e maturidade — Banco de Portugal
- Novas regras para taxa de esforço no crédito à habitação entram em vigor – ECO
- Tudo o que muda nas regras do crédito à habitação a partir de 1 de agosto — SAPO
- Novas regras do crédito à habitação em 2026 — Rankia
Perguntas frequentes
Quais são os prazos máximos para um crédito à habitação?
Até 40 anos para mutuários com 35 anos ou menos, e até 35 anos para quem tem mais de 35 anos, segundo a recomendação do Banco de Portugal em vigor a partir de 1 de agosto de 2026.
Quais são as novas regras para o crédito habitação?
Quantos anos fica o nome sujo no Banco de Portugal?
Este artigo trata dos prazos e limites de idade para novos créditos habitação, não da inscrição em incumprimento na Central de Responsabilidades de Crédito, que segue regras próprias do Banco de Portugal.
Qual é o melhor banco para financiar um imóvel em Portugal?
Não existe um banco universalmente melhor: as condições de spread, DSTI e LTV variam por perfil. A MaxFinance Golden Line compara propostas de vários bancos para encontrar a mais vantajosa para cada situação.
Como sei que prazo devo pedir dado a minha idade?
Soma a tua idade atual ao prazo pretendido: o resultado deve ficar dentro do limite regulamentar e, idealmente, abaixo dos 75 anos que a maioria dos bancos aceita como idade no termo do contrato.


