
Renegociar crédito habitação: reduza a prestação já
Sim, pode pedir a renegociação do seu crédito habitação hoje mesmo, sem precisar de estar em incumprimento. A primeira ação concreta é simples: contacte o seu banco e solicite a FINE (Ficha de Informação Normalizada Europeia) e a declaração de dívida (DUC). Com esses dois documentos em mão, já tem base para comparar propostas e negociar com argumentos reais.
O Banco de Portugal estabelece regras claras sobre os direitos do cliente neste processo. Qualquer alteração às condições do contrato depende do acordo da instituição de crédito, mas o pedido é sempre seu direito. A DECO recomenda que peça sempre a FINE para cada proposta recebida e compare o MTIC (Montante Total Imputado ao Consumidor), não apenas a prestação mensal. Muitos clientes ficam satisfeitos com uma prestação mais baixa sem perceber que estão a pagar mais no total.
O que pode fazer hoje:
- Pedir a FINE e a DUC ao seu banco (por escrito ou por correio eletrónico)
- Anotar o spread atual, o indexante e o prazo restante do contrato
- Calcular o MTIC com base nas condições atuais
- Pedir simulações escritas a pelo menos dois outros bancos
- Verificar se está abrangido pelo PARI (Plano de Ação para o Risco de Incumprimento) ou PERSI (Procedimento Extrajudicial de Regularização de Situações de Incumprimento) caso tenha dificuldades financeiras
Dica profissional: Guarde todos os contactos e propostas por correio eletrónico. Um e-mail com uma proposta escrita de outro banco vale mais numa negociação do que qualquer argumento verbal.
Índice
- Que elementos do contrato pode alterar na renegociação?
- Como renegociar o crédito habitação passo a passo
- Quais os custos e consequências de renegociar?
- O que fazer se o banco recusar a renegociação?
- Que documentos e perguntas levar ao banco?
- Quando vale a pena recorrer a um intermediário de crédito?
- Principais conclusões
- O que aprendi a negociar crédito habitação com bancos
- A MaxFinance Golden Line pode fazer este trabalho por si
- Fontes úteis para consultar
Que elementos do contrato pode alterar na renegociação?
Nem tudo no contrato está fechado para sempre. Vários elementos são negociáveis, e cada um tem um impacto diferente na prestação mensal e no custo total do crédito.
Spread: É a margem de lucro do banco, adicionada ao indexante (normalmente a Euribor). Reduzir o spread pode representar uma poupança mensal significativa numa dívida grande, com impacto imediato e acumulado ao longo de vários anos. O efeito no MTIC é imediato e acumulado ao longo de anos.
Prazo de amortização: Alargar o prazo reduz a prestação mensal, mas aumenta o custo total dos juros de forma significativa. Encurtar o prazo tem o efeito inverso: prestação mais alta, mas menos juros pagos no total. Esta é a distinção que a maioria dos clientes subestima.
Tipo de taxa: Passar de taxa variável para taxa fixa ou mista dá previsibilidade, mas normalmente implica um spread mais elevado. A decisão depende da sua tolerância ao risco e das perspetivas para a Euribor.
Carência de capital ou diferimento: O banco pode aceitar um período em que paga apenas juros, sem amortizar capital. Útil em situações de aperto temporário, mas aumenta o custo total.
Seguros associados: Tem o direito legal de contratar o seguro de vida e o seguro multirriscos fora do banco, desde que as coberturas sejam equivalentes. Muitos bancos aplicam bonificações no spread condicionadas à contratação dos seus seguros. Peça sempre o spread com e sem essas bonificações para comparar o custo real.
Produtos bonificados: Domiciliação de salário, cartões de crédito ou outros produtos associados podem reduzir o spread, mas têm custos próprios. Some tudo antes de aceitar.
Dica profissional: Ao pedir a FINE, exija que o banco apresente o MTIC para cada cenário proposto. A DECO alerta que comparar apenas a prestação mensal é um dos erros mais comuns e mais caros.
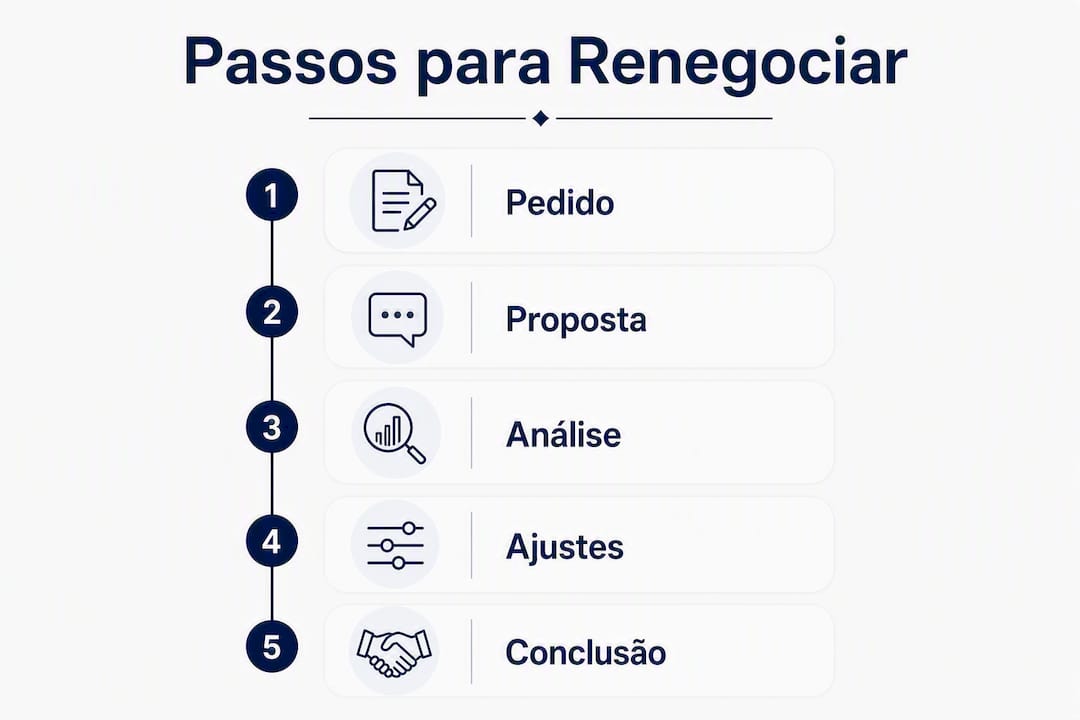
Como renegociar o crédito habitação passo a passo
O processo tem uma lógica clara: preparar, comparar, negociar e formalizar. Cada passo tem um propósito.
- Obtenha a FINE e a DUC junto do seu banco atual. A FINE detalha todas as condições do crédito; a DUC indica o capital em dívida e os encargos. Peça por escrito.
- Recolha propostas externas. Contacte dois ou três bancos e peça simulações escritas com as condições que oferecem para o seu perfil. Não aceite simulações verbais.
- Calcule e compare o MTIC. Para cada proposta, some todos os custos: juros, comissões, seguros e outros encargos ao longo do prazo. A prestação mais baixa nem sempre corresponde ao menor custo total.
- Marque reunião com o seu gestor de conta. Leve as propostas externas impressas ou em formato digital. A presença de uma proposta concorrente escrita altera substancialmente o poder de negociação.
- Negocie cada elemento separadamente. Spread, seguros e produtos associados são itens distintos. Peça o spread sem bonificações e depois avalie se os produtos associados compensam.
- Exija tudo por escrito antes de assinar. Qualquer alteração ao contrato deve ser formalizada. Verifique se há custos de formalização e se é necessária nova avaliação do imóvel.
Documentos a levar à reunião:
- Últimos três recibos de vencimento
- Declaração de IRS do último ano
- FINE e DUC do contrato atual
- Propostas escritas de outros bancos
- Apólices dos seguros associados ao crédito
- Contrato de crédito atual
O tempo de resposta do banco varia. Uma renegociação simples (apenas spread ou prazo) pode ser resolvida em duas a quatro semanas. Se envolver nova avaliação do imóvel, o processo pode estender-se para seis a oito semanas. Avaliações imobiliárias têm custos próprios que ficam a cargo do cliente, salvo acordo em contrário.
Dica profissional: Chegar à reunião com uma proposta escrita de outro banco é o argumento mais eficaz que tem. Os bancos sabem que perder um cliente de crédito habitação tem um custo elevado.
Quais os custos e consequências de renegociar?
Renegociar não é gratuito. Conhecer os custos antes de avançar evita surpresas que podem anular a poupança esperada.
Comissões de reembolso antecipado: Desde 1 de janeiro de 2026, voltaram a aplicar-se os limites máximos legais: até 0,5% do capital reembolsado em contratos a taxa variável e até 2% em contratos a taxa fixa, ao abrigo do artigo 23.º do Decreto-Lei n.º 74-A/2017. Estas comissões aplicam-se quando há amortização antecipada total ou parcial, incluindo em caso de transferência.
Outros custos possíveis:
- Despesas de formalização da alteração contratual (variáveis por banco)
- Avaliação do imóvel, quando exigida pelo banco
- Custos notariais e de registo, em caso de transferência para outro banco
- Encargos com novos seguros, se mudar de apólice
O MTIC como bússola: Comparar apenas a prestação mensal é um erro frequente. Uma redução de 80 euros por mês conseguida à custa de mais dez anos de prazo pode custar dezenas de milhares de euros em juros adicionais. O MTIC mostra o custo real de cada cenário.
| Elemento | O que é | Impacto |
|---|---|---|
| Comissão reembolso (taxa variável) | Até 0,5% do capital | Custo direto na amortização |
| Comissão reembolso (taxa fixa) | Até 2% do capital | Custo direto na amortização |
| Avaliação do imóvel | Variável por banco | Necessária em alguns casos |
| Formalização contratual | Variável por banco | Custos administrativos |
| Registo PARI/PERSI na CRC | Informativo | Pode afetar análises de risco futuras |
Sobre a questão jurídica: alterações profundas ao contrato (como mudança de indexante ou de garantias) podem, em certos casos, configurar o que a jurisprudência designa por novação objetiva, com efeitos nas garantias associadas. Em situações complexas, vale a pena consultar um advogado antes de assinar.
O que fazer se o banco recusar a renegociação?
Se o banco não apresentar condições aceitáveis, a alternativa mais direta é transferir o crédito para outra instituição. Esta opção, por vezes chamada portabilidade, tem custos mas pode gerar poupanças relevantes quando o diferencial de spread é significativo.
| Renegociação | Transferência | |
|---|---|---|
| Custo inicial | Baixo a moderado | Mais elevado (avaliação, escritura, comissões) |
| Poder negocial | Limitado ao banco atual | Elevado (concorrência entre bancos) |
| Tempo de processo | 2–6 semanas | 6 semanas ou mais |
| Registo na CRC | Apenas se via PARI/PERSI | Não gera registo negativo |
| Risco | Baixo | Médio (custos iniciais podem não compensar) |
A transferência pode compensar quando o capital em dívida é elevado e o prazo restante longo, porque a poupança acumulada supera os custos iniciais. Alguns bancos receptores assumem parte dos custos de transferência como incentivo, mas peça sempre essa oferta por escrito antes de avançar.
Outras alternativas a considerar:
- Consolidação de créditos (juntar crédito habitação e outros créditos numa única prestação)
- Carência temporária de capital (pagar apenas juros durante um período)
- Reestruturação com produtos complementares que reduzam o spread
Dica profissional: A regra prática para decidir entre aceitar uma proposta e avançar para transferência é simples: calcule a poupança mensal, multiplique pelos meses restantes e compare com os custos totais da transferência. Se a poupança acumulada superar os custos em menos de três anos, a transferência tende a compensar. Se demorar mais, avalie com cuidado.
Sobre os erros mais comuns na transferência: muitos clientes subestimam os custos de avaliação e escritura, ou aceitam verbalmente que o banco receptor os cobre sem exigir confirmação escrita. Esse detalhe pode custar vários milhares de euros.
Que documentos e perguntas levar ao banco?
Chegar à reunião preparado faz toda a diferença. Um gestor de conta percebe rapidamente se o cliente sabe o que quer ou se está apenas a explorar.
Documentos essenciais:
- Últimos três recibos de vencimento (de todos os titulares)
- Declaração de IRS do último ano
- FINE do contrato atual
- DUC (declaração de dívida atualizada)
- Propostas escritas de outros bancos
- Apólices dos seguros de vida e multirriscos associados ao crédito
- Contrato de crédito atual (ou escritura de mútuo)
Para quem está a ponderar vender o imóvel durante o processo, a documentação necessária para a venda tem requisitos adicionais que convém conhecer com antecedência.
Perguntas que deve colocar ao gestor:
- Qual o spread final após todas as bonificações aplicadas?
- Qual a TAEG e o MTIC para cada cenário proposto?
- Existem comissões de formalização ou outros encargos?
- A redução do spread exige a contratação de produtos associados? Quais e com que custo?
- Como fica a possibilidade de amortização antecipada parcial ou total?
- É necessária nova avaliação do imóvel? A que custo?
- O banco assume algum custo em caso de transferência de outro banco?
Dica profissional: Peça sempre as respostas por correio eletrónico após a reunião. Um resumo escrito das condições discutidas é a sua proteção se o banco alterar os termos mais tarde.
Quando vale a pena recorrer a um intermediário de crédito?
Há situações em que negociar sozinho é suficiente. Há outras em que um intermediário de crédito recupera em poupança muito mais do que custa.
Sinais de que a intermediação faz sentido:
- As propostas que recebeu de diferentes bancos têm spreads muito diferentes e não sabe qual é a melhor
- O processo envolve complexidade adicional: divórcio, herança, imóvel para investimento, crédito com vários titulares
- Não tem tempo ou disponibilidade para gerir a papelada e os contactos com vários bancos
- O capital em dívida é elevado e uma diferença de 0,2% no spread representa uma poupança relevante ao longo dos anos
O que um intermediário faz na prática:
- Acede a propostas de múltiplos bancos com os quais tem relação comercial estabelecida
- Compara MTIC e não apenas prestação mensal, garantindo que a análise é rigorosa
- Gere toda a documentação e comunicação com as instituições
- Acompanha o processo até à formalização, incluindo avaliação e escritura
- Presta assistência em questões jurídicas associadas à alteração contratual
A MaxFinance Golden Line é o serviço de intermediação de crédito da Goldenline, disponível para apoiar em processos de renegociação e transferência de crédito habitação. O modelo de remuneração assenta em comissão de intermediação, paga pelo banco quando o processo é concluído, o que significa que o cliente não tem custo direto na maioria dos casos. Pergunte sempre como funciona a remuneração antes de contratar qualquer intermediário.
A intermediação de crédito tem mais valor quando o cliente não sabe o que não sabe. Spreads aparentemente semelhantes podem esconder diferenças significativas em seguros obrigatórios, comissões de manutenção ou condições de amortização antecipada. Um intermediário experiente lê o contrato completo, não apenas a prestação.
Dica profissional: A intermediação compensa especialmente quando o capital em dívida supera os 100.000 euros e o prazo restante é superior a dez anos. Nesse cenário, uma diferença de 0,25% no spread pode representar poupanças de vários milhares de euros.
Principais conclusões
Renegociar o crédito habitação é um direito de qualquer titular, exercível a qualquer momento, e a comparação do MTIC entre propostas é a ferramenta mais eficaz para garantir que a poupança é real.
| Ponto | Detalhes |
|---|---|
| Pode pedir já | Qualquer titular pode pedir renegociação sem estar em incumprimento; basta contactar o banco. |
| FINE e MTIC são essenciais | Peça a FINE para cada proposta e compare o MTIC total, não apenas a prestação mensal. |
| PARI/PERSI deixa registo | Renegociações via estes mecanismos são comunicadas à Central de Responsabilidades de Crédito do Banco de Portugal. |
| Comissões têm limites legais | Desde janeiro de 2026: até 0,5% (taxa variável) e até 2% (taxa fixa) de reembolso antecipado. |
| Goldenline apoia o processo | A MaxFinance Golden Line oferece intermediação de crédito para renegociação e transferência, com acesso a propostas de múltiplos bancos. |
O que aprendi a negociar crédito habitação com bancos
A maioria dos clientes chega à reunião com o banco sem propostas externas. Isso é o maior erro que cometem, e os bancos sabem-no. Quando não há alternativa visível, não há pressão para melhorar as condições.
O que realmente funciona é diferente do que a maioria imagina. Não é o argumento da fidelidade (“sou cliente há 15 anos”), nem a ameaça vaga de mudar de banco. É uma proposta escrita de outro banco, com spread, TAEG e MTIC claramente indicados, colocada em cima da mesa. Esse documento transforma a conversa.
Outro ponto que muitos subestimam: os seguros. Separar o spread das bonificações por seguros e calcular o custo real de cada apólice é, muitas vezes, onde está a poupança mais imediata. Um seguro de vida mais barato com cobertura equivalente pode valer mais do que uma redução de 0,1% no spread.
A Goldenline, através da MaxFinance Golden Line, trabalha precisamente nesta lógica: comparar o que não é óbvio, negociar com dados e acompanhar o processo até ao fim. Não é para todos os casos, mas quando o capital e o prazo justificam, a diferença é mensurável.
A MaxFinance Golden Line pode fazer este trabalho por si
Renegociar o crédito habitação exige tempo, documentação e capacidade de comparar propostas que raramente estão no mesmo formato. A MaxFinance Golden Line trata de tudo isso: recolhe propostas de vários bancos, compara o MTIC de cada uma, gere a papelada e acompanha o processo até à formalização.
O serviço é especialmente útil quando o capital em dívida é elevado, o processo envolve complexidade jurídica ou simplesmente não tem disponibilidade para gerir múltiplos contactos bancários em simultâneo. A remuneração é, na maioria dos casos, suportada pelo banco quando o processo é concluído, sem custo direto para o cliente.
Para saber se o seu caso beneficia de intermediação, consulte os serviços da Goldenline ou contacte diretamente a equipa MaxFinance Golden Line para uma avaliação inicial sem compromisso.
Este artigo tem caráter informativo e não substitui aconselhamento financeiro ou jurídico profissional. Confirme as condições e regras aplicáveis ao seu contrato com o seu banco ou com um profissional qualificado.
Fontes úteis para consultar
Antes de negociar, vale a pena verificar as fontes primárias. Cada uma cobre um aspeto diferente do processo.
| Fonte | O que cobre | Útil para |
|---|---|---|
| Banco de Portugal | Regras legais e direitos do cliente na alteração de condições | Confirmar direitos e limites legais |
| DECO PROteste | Guia do consumidor: FINE, MTIC, direitos na negociação | Preparar a negociação com segurança |
| Santander (renegociar) | Opções práticas e limites de comissões | Perceber o que os bancos propõem |
| Santander (transferir vs. renegociar) | Diferenças entre as duas opções e impacto na CRC | Decidir entre renegociar e transferir |
| Observador | Processo de transferência e custos típicos | Avaliar a portabilidade do crédito |
| Comparamais.pt | Alternativas e medidas do governo | Explorar todas as opções disponíveis |
| CGD Saldo Positivo | várias opções para reduzir a prestação | Identificar alternativas práticas |
| Drafolazdorr.com | Erros comuns e cálculo de poupança real | Evitar armadilhas na transferência |
| INE | Dados sobre famílias e encargos com habitação | Contextualizar o impacto económico |
Como usar estas fontes na prática: comece pelo Banco de Portugal para confirmar os seus direitos, use a DECO para perceber como comparar propostas com rigor, e recorra ao simulador do seu banco e de outros para obter a FINE em cada cenário. Guarde sempre os documentos em formato digital antes de qualquer reunião.


